
Bir kez daha günlerden Fed ve piyasa Warsh’un bütün direnişine rağmen bir faiz artışı için Fed üzerinde tahvil faizleri üzerinden inanılmaz derecede güçlü bir baskı oluşturmuş durumda. Sosyal medyada, elinize geçen raporlarda yabancı bankaların hazırladığı senaryolar oldukça fazla el değiştiriyor. Genel görünüm bu toplantıda 25bps faiz artışı neredeyse garanti, sene sonuna kadar en az 1 artış daha beklemek en çok tercih edilen seçenek olmuş. Gerçekten de 25 bps’lik bir artış olursa piyasanın istediğini vermiş olacağı için bu durum tek başına bir fiyatlamaya neden olmamalı. Ancak Warsh’un asla vermek istemediği ileriye dönük beklentiler konusu bu sefer topun çizgiyi geçip geçmediğini gösterecek olan nüans olacaktır. Warsh bunu verecek mi? Verirse faiz artışlarının devamı için ne diyecek? Fiyatlamanın büyüğü burada olacaktır.
Bu sefer bir forward guidance verir mi bilmek zor çünkü bu konuda oldukça netti. Vermezse piyasa önünü görmek için bir kez daha bastırıp tahvil satmaya ve faizi yukarı taşımaya devam edebilir. Bu durum tıpkı şimdi olduğu gibi Warsh’u yeniden faiz artırmaya veya piyasanın yoluna gelmeye zorlayabilir. Eğer guidance verirse bu sefer de riskler bu faiz artırımının tek seferlik olacağını ifade etmesi olur. Ancak faiz artırır ve şahin ifadelere devam ederse piyasanın ateşini bir miktar söndürebileceğini değerlendiriyoruz.
Piyasa tarafında ise geçen hafta itibarıyla faiz artışından pozitif etkilenecek şekilde SOFR kontratları ve opsiyonlarında faiz artmasına yönelik put opsiyonlarında oldukça büyük blok işlemler oldu. Yani bazı traderlar faizi daha fazla (31 bps) artıracağına yönelik pozisyonlar aldılar. Buna karşılık dün itibarı ile faizin daha fazla yükselmeyeceği, hatta piyasanın fiyat reaksiyonu olarak tahvil almaya başlayabileceği düşüncesine hizmet eden 10 binlerle ifade edilen büyüklüklerde alım opsiyonları alındı. Ek olarak, faiz piyasasının çok büyük hareket yapmaması halinde gelir üreten straddle satışları da yapıldı.
Yani olabilecek bütün seçeneklerin fiyatlandığı bir piyasa var diyebiliriz. Bu yüzden akşam hiçbir sonucun sürpriz olmayacağı bir Fed toplantısına tanıklık edeceğiz. Bu düşünceyi destekler şekilde dün Amerikan hazinesinin düzenlediği 20 yıllık tahvil ihalesinde bid/cover oranı son zamanların ortalamasının altında gelerek Fed öncesinde cari seviyelerden tahvil alım iştahının düşük olduğunu gösterdi. Yani piyasa katılımcıları da tam olarak ne yapacaklarını bilemedikleri için ihaleye ilgi düşük oldu. Bu çerçevede bugün için önemli bir hareket marjı beklememek doğru olacaktır.
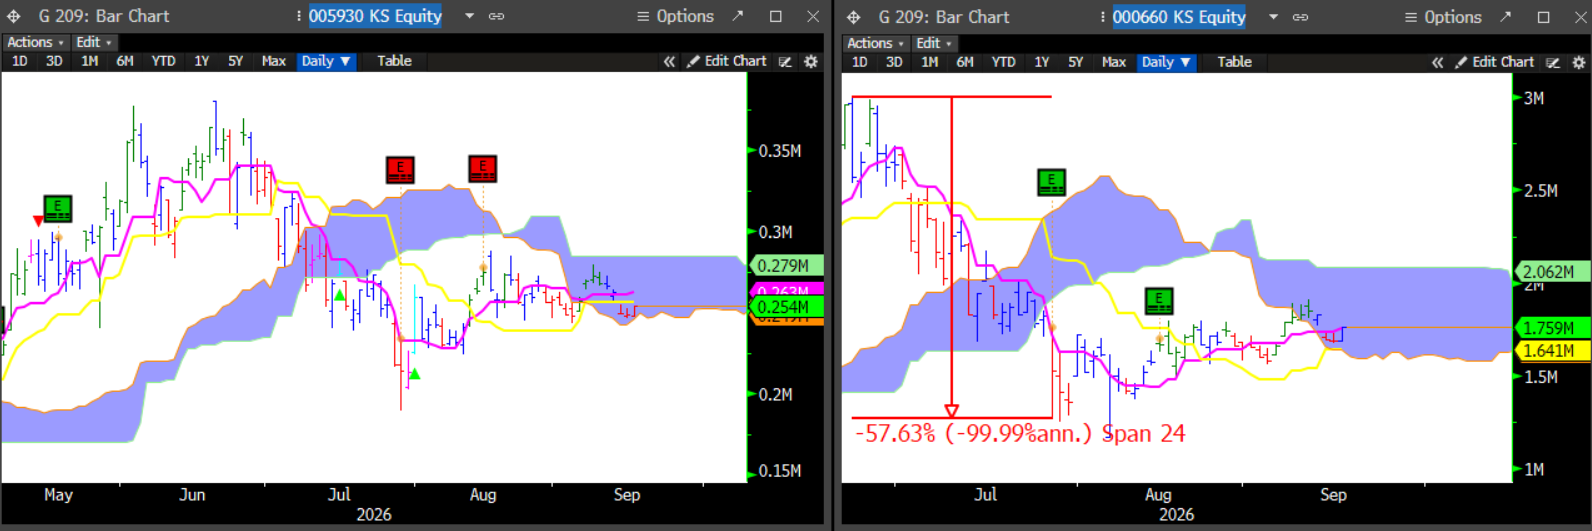
Asya seansında endeksler genellikle %1’i bulmayan artılarla işlem görüyorlar. Güney Kore’de SK Hynix ve Samsung Electronics teknik faktörlere uygun şekilde boyalı bölgenin altından alıcı buluyor. Demek ki piyasa bu anlamda Fed’den çok büyük bir risk beklemiyor olmalı. Piyasanın alım isteği gözlerden kaçmamalı. Bu nedenle bu iki hissede pozisyon almak için risk faktörlerinin güç kaybetmesini bekleyenler için zamanlamanın makul olduğunu değerlendiriyoruz. Ancak modus operandi bu noktada kayıpla kazanç arasındaki ince çizginin sınırını belirleyebilir. Bu anlamda bizim tercihimiz planlanan yatırım büyüklüğünün %20’si kadarı ile hisseleri direkt olarak almak ve geri kalanı için son parça diğerlerinin 2 katı olacak şekilde 3 parça OTM put opsiyonu satarak ilerlemek olurdu. Aşağıdaki görselde soldaki SK Hynix, sağda Samsung Electronics hisselerinin fiyat grafiklerini görebilirsiniz.
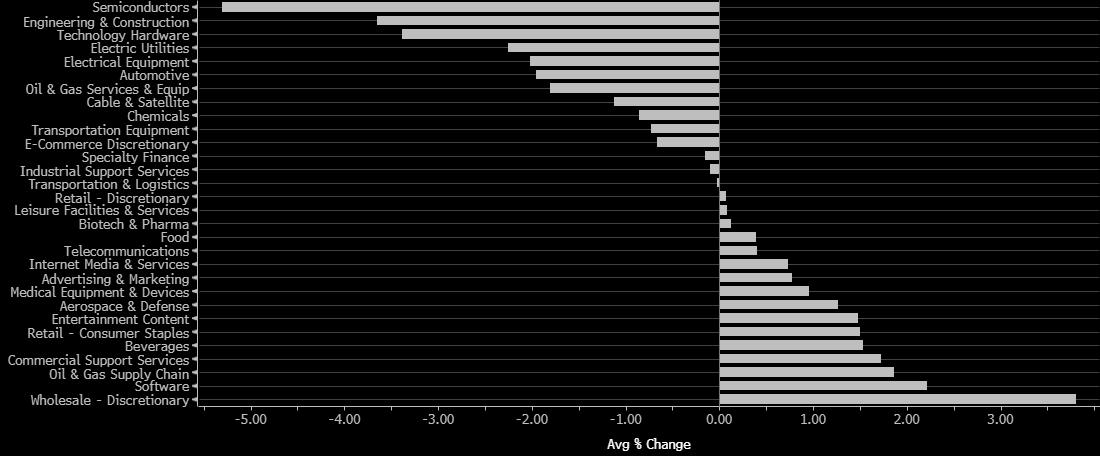
Diğer yandan Nasdaq özelinde bakarsak dün yarıiletkenler hisselerinde satışlar öne çıktı. Sonuçta dün, aşağıdaki gibi endüstri grubu bazında fiyat hareketleri oldu. Yazılım ve siber güvenlik tarafında CRWD, PANW, FTNT ve ADSK iyi performans gösterdi. Satışta ise yarı iletkenler, çip üreticileri, elektrik şebekesi şirketleri, ve uydu-haberleşme şirketleri bulunuyor.
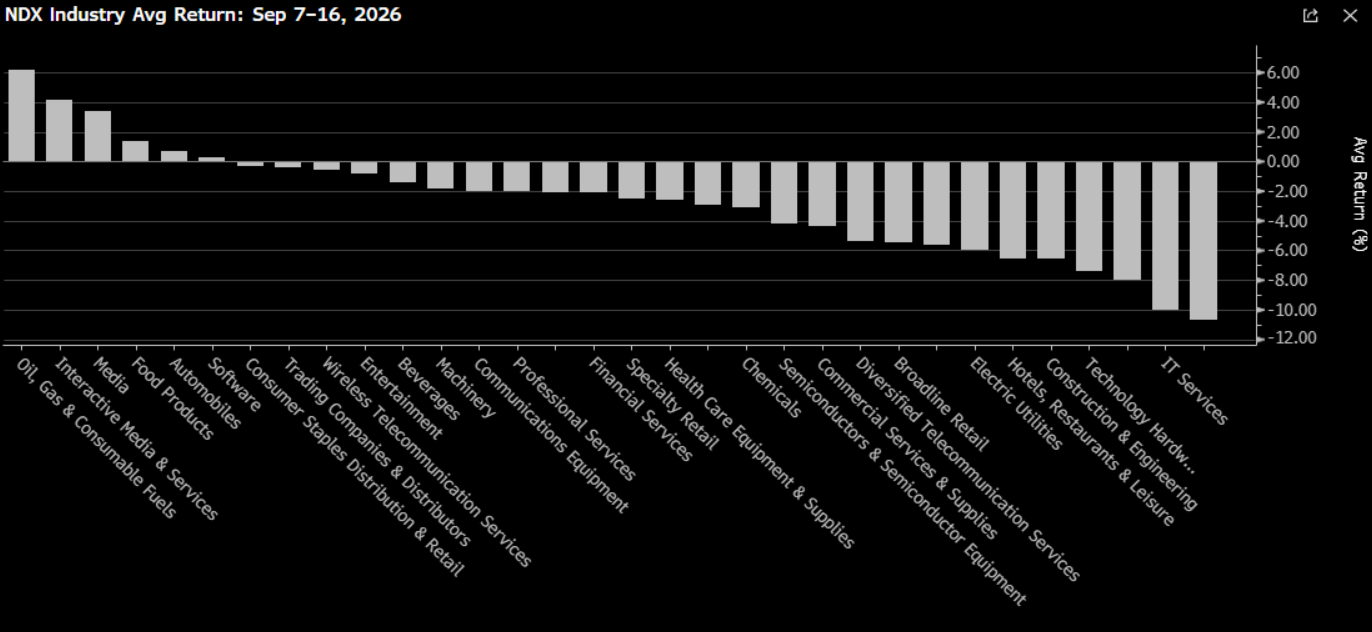
Sadece 1 günlük performanstan ziyade son haftadaki pozisyon değişimlerine bakarsak olası bir dönüşümü yakalama imkanımız olabilir. Bu anlamda 7 – 16 Eylül ve 14 – 16 Eylül tarihleri arasında Nasdaq endeksinde siber güvenlik hisseleri, muhteşem 7’li hisseleri, yiyecek ürünleri hisseleri alıcı bulurken yukarıda bahsedilen gruplar ve ek olarak biyoteknoloji, keyfi tüketim, ve kar dağıtım süresi uzun olan büyüme hisselerinde satışlar öne çıktı. Geniş perspektife geçen Pazartesi’den bu yana piyasanın hisse tercihlerini aşağıda görebilirsiniz.
Bugün Fed senaryolarında piyasa istediğini alırsa Mag 7 hisselerinde hareketin devamını göreceğimizi değerlendiriyoruz.
Hafta sonu ilk bakışta oyun değiştirici gibi görünen ama bizce YZ varlığı ve gelişimi üzerinde oldukça sınırlı etkisi olacak haber akışı oldu. Anthropic, Open AI ve Tesla CEO’ları tarafından yapay zekanın ilerlemesinin kontrol altına alınması gerektiğine dair açıklamalar oldu. Bu alanda kilit kabul edilen kişilerin sözleşmişçesine böylesine açıklamalar yapmaları gerçekten ilginç ve dünya için bir uyanma çağrısı olabilir. Bu anlamda bakıldığında son derece önemli bir gelişme ama realiteye geldiğinizde ne yazık ki Trump’ın düşüncesi daha gerçekçi ve pratikte karşılık bulacaktır; YZ’ya hakim olan geleceğe hakim olur. YZ için böylesine güçlü bir yarış varken Çin’in bu yarışta kaydettiği ilerlemeyi YZ’nın insanlık için tehlike oluşturmaya başlaması nedeniyle geri duracağına ihtimal vermek pek mümkün değil. Aynı şey Amerikalılar için de geçerli. Ne yazık ki Pandora’nın Kutusu bir kez açıldı. Bu yüzden uyarıların pratikte gelişme ve yaygınlaşma hızını, dolayısıyla talebi ve şirket karlılıklarını kalıcı şekilde bozmayacağını değerlendiriyoruz.
Aslına bakarsanız bu gelişme ve fiyat reaksiyonu kısmen önümüzdeki 2 aylık süre için beklentimize uygun olur. Burada önemli olan satış gelmesi değil, bu durumun gerçek anlamda şirket büyümesi ve karlılığına zarar verip vermeyeceği. Bizim beklentimiz, yukarıda da bahsettiğimiz üzere uzun dönemde ülkeler arasındaki amansız rekabet nedeniyle ağızdan çıkan sözlerle davranışların birbirleriyle uyuşmayacağı ve YZ kullanımı ve gelişiminin devam edebileceği yönünde. Bunu geçmişte yaşanan nükleer silahsızlanmaya benzetebiliriz. Herkes tehlikenin farkındaydı ama kimse zayıf kalmak istemediği için nükleer silah geliştirmeye devam etti. Sonra anlaşmalarla bu yarış durdu ama şu anda kimin elinde nükleer varsa o güçlü durumda. Bireyler ve ticari yapılar için riskler ön plana çıkartılabilir ama ulusal güvenlikte geride kalma korkusu hükümetler için henüz risklerden daha önde görünüyor. Bu yüzden YZ ve yan sektörlerinde talep devam edecektir.
Buna karşın ilk aşamada fiyatlamalarda negatif etkiyi göreceğiz. Muhtemelen Nvidia, AMD, Broadcom, Marvell, Super micro Computers, Taiwan Semiconductor, gibi hisseler yarı iletkenler bacağı olarak, Vertiv, Constellation Energy, Vistra, Oklo, Nuscale gibi hisseler enerji altyapısı bacağında, Micron, Applied Materials, Lam Research gib hisseler bellek ve yarı iletkenler ekipmanları bacağında ilk aşamada önemli hit alabilecek hisseler olur.
Diğer yandan siber güvenlik şirketleri tam da bu noktada devreye girecekleri için eğer satış yerlerse ilk toparlanacak hisseler olacaklardır. Crowdstrike, Palo Alto Networks, Salesforce, ServiceNow, Accenture, Cisco gibi hisseler siber güvenlik, bilişim alt yapısı, yazılım ekibi olarak bu işten pozitif etkilenebilecek hisseler olur.
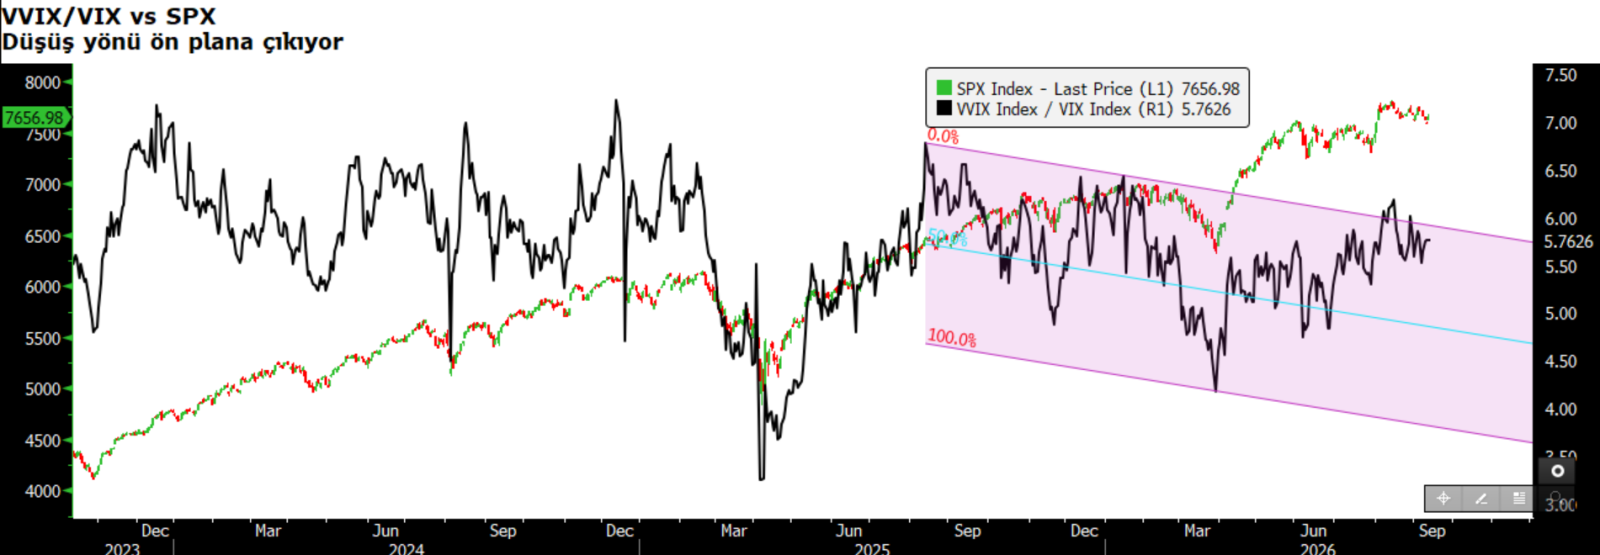
Diğer yandan risklerin fiyatlanıp fiyatlanmadığını görmek için VIX üzeriinden bir inceleme yaptığımızda aşağıdaki durum ortaya çıkıyor. Grafikte görüleceği üzere VVIX/VIX oranı henüz güçlü bir aşağı yön işareti vermiyor çünkü hafta sonu gelişmelerini fiyatlamak için henüz ABD piyasası açılmadı. Ancak daha uzun vadede aslında rasyoyu gösteren siyah eğri aşağı yönlü geniş bir koridorda dalgalanıyor ve tam bu gelişmelerin eşiğinde son 1 senedir oynadığı kanalın tehlikeli bir şekilde üst bandında bulunuyor. Yani işler bozulursa aşağıda oldukça fazla bir mesafesi var.
Tam da bu yüzden önlem almak yerinde olacaktır.
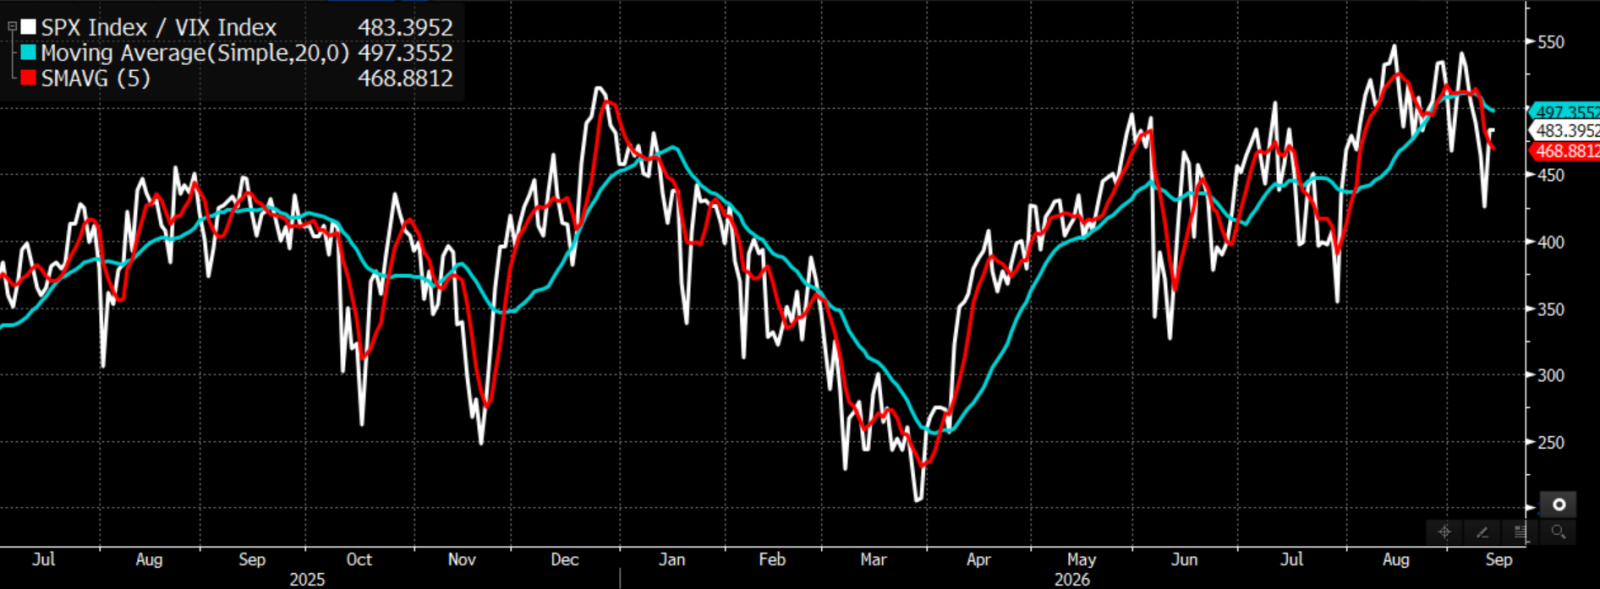
Doğrusunu isterseniz bütün bu olup bitenin arka fonunda piyasa zaten risklerin kokusunu aldığı için bazı fiyatlamalara başlamıştı. Aşağıdaki grafikte S&P 5002ün VIX’e oranını görüyorsunuz. Bu oran dönüşleri daha hızlı görebilmek açısından işimize yarar. Nitekim baktığımızda beyaz çizginin zaten aşağı yönlenmeye başladığını, hareketli ortalamaların ise çoktandır aşağı yönlü kesiştiğini görebiliyoruz. Bu durum endekslerdeki aşağı yönü grafiksel açıdan tanımlar.
Altın bir kez daha geçen hafta destek bulduğu $4320 bölgesinden geçiyor. Pozisyonlanmada etkileyici bir yapılanma göze çarpmıyor, ne vadeli kontratlarda ne de etflerde. Ancak aşağıdaki görsel son derece önemli.
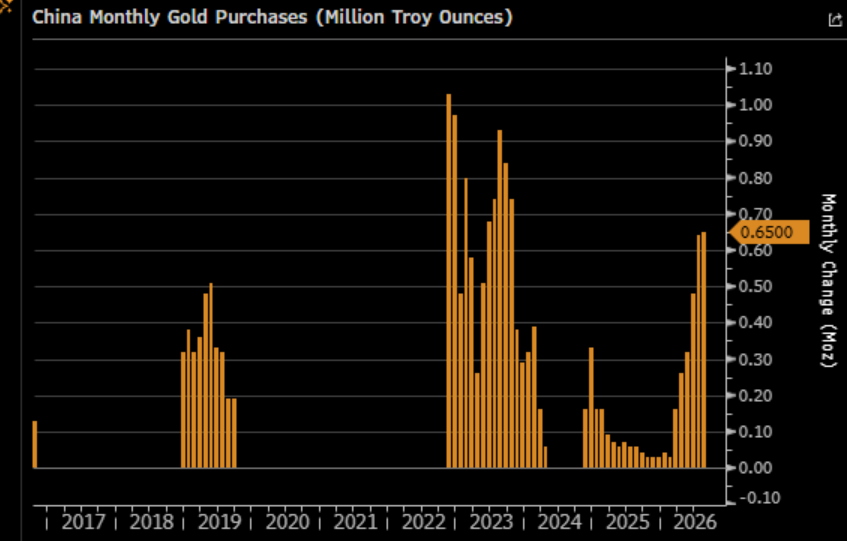
Burada Çin Merkez Bankası’nın altın alımlarını görüyoruz. İlgi çekici olan ise bu balinanın yeniden alıma başlamış olması ve 2023 son çeyreğinden bu yana en büyük alımlarını yapmış olması. Henüz bu alımlar piyasayı yükseltmedi ama zaten yüksek faiz ortamında düşmesi gereken altının belki de düşmemesinin nedeni bu alımlar oldu.
Peki ne oldu da Çin durup dururken gaza bastı? Zaten ABD’nin yüksek borçluluğu nedeniyle Amerikan varlıklarına olan inancın azalması nedeniyle sürmekte olan ABD varlıklarından (tahvillerinden) uzaklaşma eğilimi vardı, şimdi bu kadar yüksek faize rağmen sürecin gerek Fed gerekse Amerikan Hazinesi tarafından iyi yönetilememesi Belki de Çin’in yeniden alımları hızlandırması ve rezerv kompozisyonunun değiştirmesindeki zamanlamayı etkileyen önemli faktörlerin başında geliyordur.
Bu açıdan baktığımızda altının henüz yukarı gidememesi çok endişe verici gözükmüyor. Sanki bu konu bir ‘’eğer’’ konusundan ziyade ‘’ne zaman’’ konusu gibi. Altın ve gümüş için bu nedenlerden dolayı yukarı beklentimiz devam ediyor ancak arada ne olacağını kestirmek gittikçe zorlaşıyor.
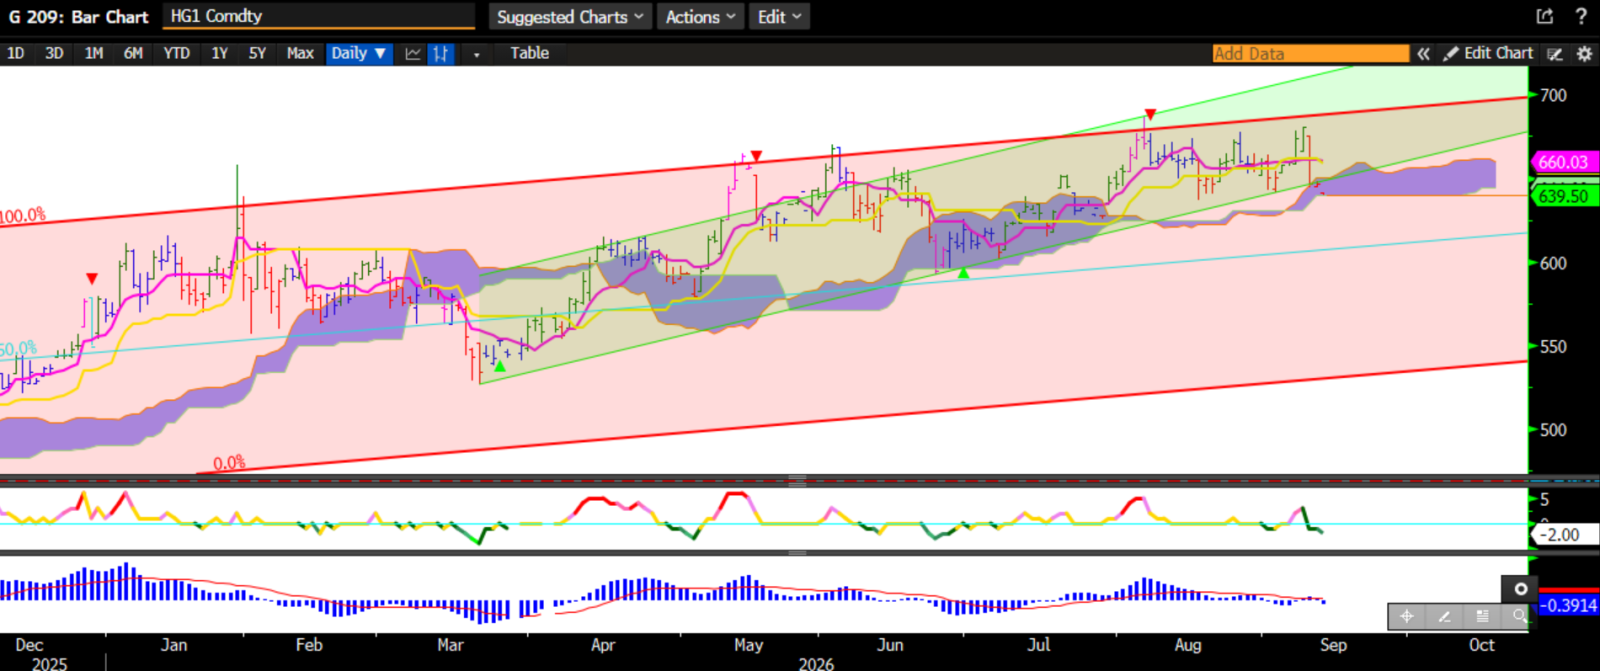
Bakır ise önce verginin ertelenebileceği haberi, sonra da yapay zeka haberi ile satış yemeye devam ediyor. Teknik açıdan yukarı yönlü işlem koridorunun alt bandını ihlal etmiş olması zayıflığın devamını düşündürüyor. BU sabah itibarı ile boyalı alanın da sınırına gelmiş durumda. Eğer aşağı devam edecek olursa ki bu da giderek güçlenen bir ihtimal, 605 cent bölgesindeki turkuaz renkli orta çizgiye kadar zayıflık ihtimali olacaktır.
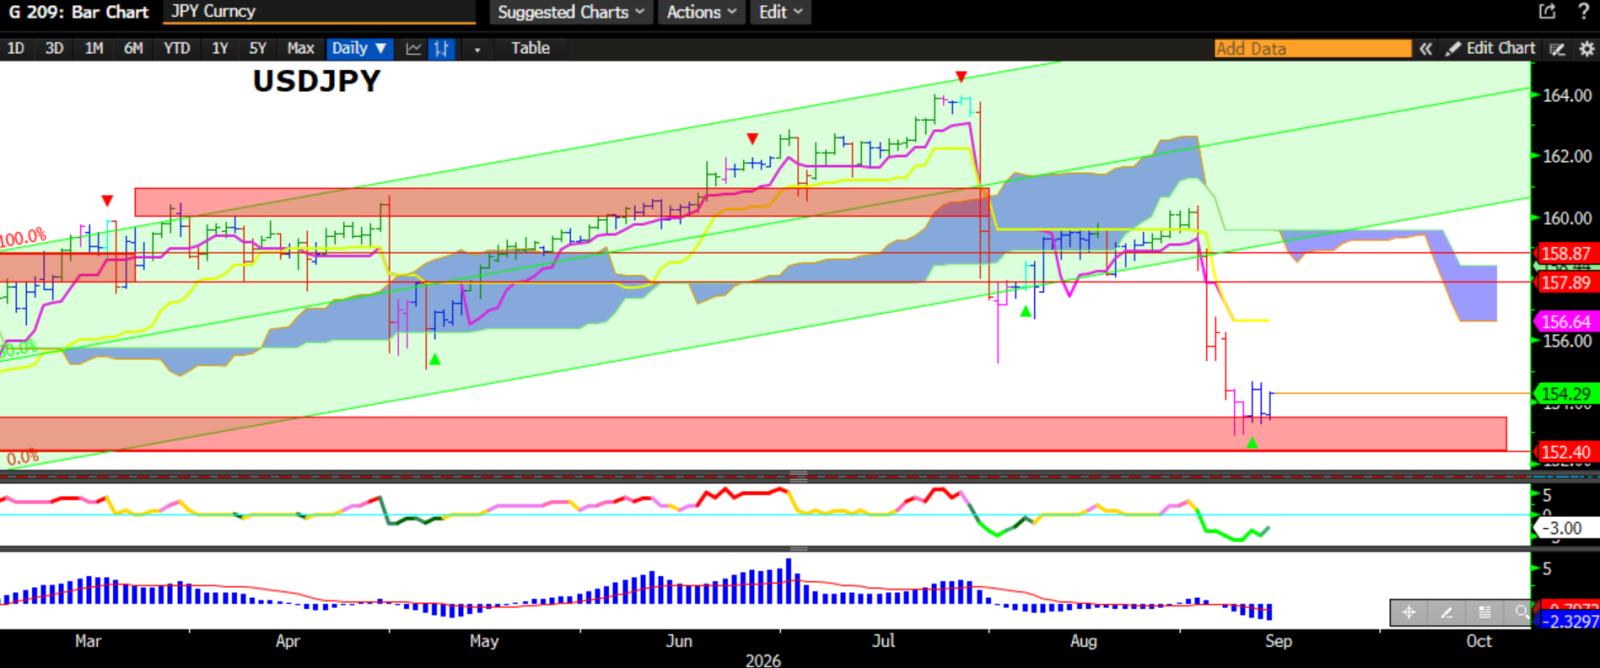
Yen geçen haftaki yıkımdan sonra, çok önceden işaretlediğimiz talep bölgesinde gerçekten talep buldu ve yukarı denemeler yapıyor. Muhtemelen 155/156 bölgesine kadar deneyecektir ama piyasa bunu yine JPY almak için kullanabilir.
Yasal Uyarı
Bu içerikte yer alan bilgiler genel nitelikte olup, herhangi bir getiri garantisi veya doğrudan yatırım tavsiyesi niteliği taşımamaktadır. Yatırım kararları kişisel risk ve tercihlere göre verilmelidir. Yatırımcıların, burada yer alan bilgilere dayanarak işlem yapmadan önce kendi araştırmalarını yapmaları ve ilgili verileri doğrulamaları önemle tavsiye edilir. Burada yer alan bilgilere dayanılarak yapılan işlemlerden doğabilecek doğrudan veya dolaylı zararlardan Destek Yatırım Menkul Değerler A.Ş., bağlı kuruluşları, çalışanları ve danışmanları sorumlu tutulamaz.