
Hisse Piyasasında Satış
Hisse senedi piyasaları bir kez daha abartılı bir şekilde gelişmeler eşliğinde kulvar değiştiriyor. Son zamanların en popüler hikayesi Çin’li çip üreticileri ve yarı iletkenler şirketlerinin daha ucuza, daha kaliteli çip üreteceği konusu piyasayı son 2 günde gözle görülür şekilde vuruyor. Özellikle Güney Koreli ve Tayvanlı çip/yarı iletken şirketlerinde son derece sert satışlar olmaya devam ediyor. Son aylarda piyasanın risk/getiri göstergesi olarak izlediğimiz KOSPI endeksi bu sabahki seansta satışlardan dolayı bir kez daha devre kesti. Aşağıda göreceğiniz üzere endeks önemli bir teknik desteğe son derece yakın.
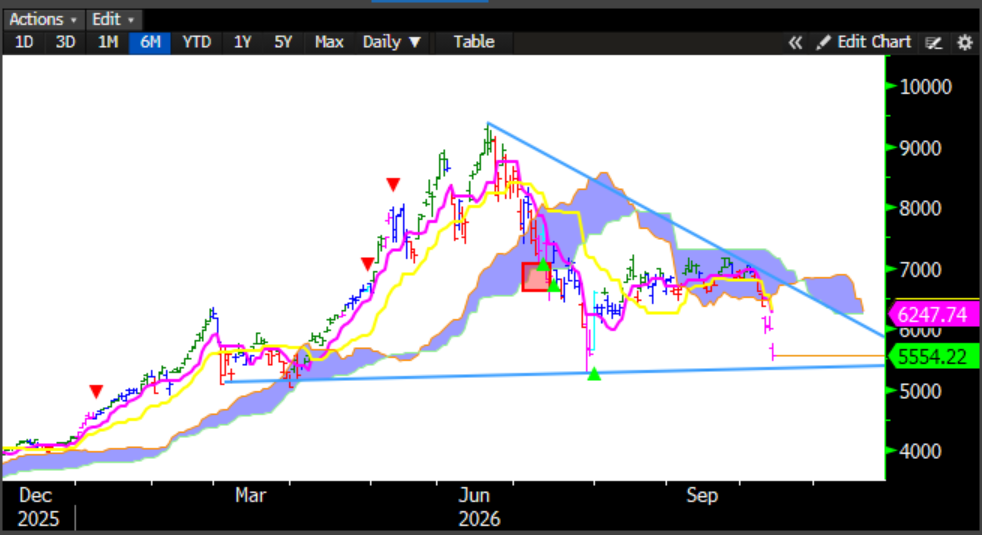
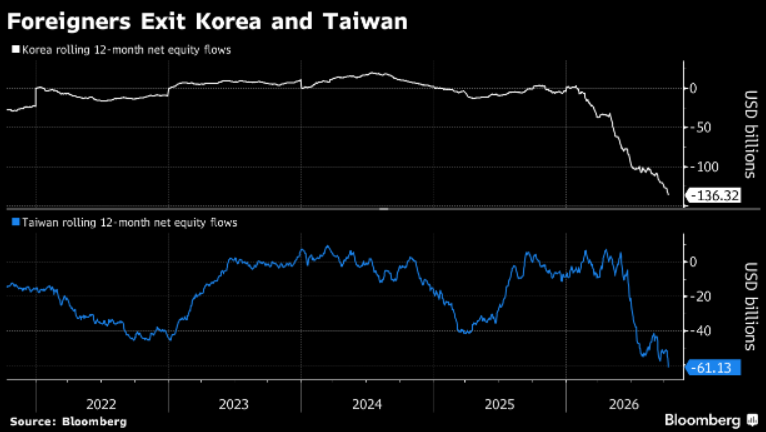
Anlaşılan o ki Çinli üreticilerin eş teknolojileri daha ucuza üretebilecek olması nedeniyle piyasa rakip şirketlerin hisselerini satıyor. Öyle ki bu durum bir süredir devam ediyor ve Güney Kore ve Tayvan piyasasından yabancı yatırımcılar son 12 ayda büyük çıkışlar yaptılar. Aşağıdaki görselde üst yarıda Güney Kore, alt yarıda ise Tayvan piyasasındaki yabancıların büyüklüğünü görüyorsunuz. Anlaşılacağı üzere durmaksızın çıkışlar devam ediyor. Bu görsele göre sene başından bu yana bu iki ülkenin piyasalarından yabancı çıkışları $200 milyarı bulmuş durumda. Analizi derinleştiğimizde çıkışların ağırlıklı olarak TSMC, Samsung ve SK Hynix hisselerinden olduğu görülüyor.
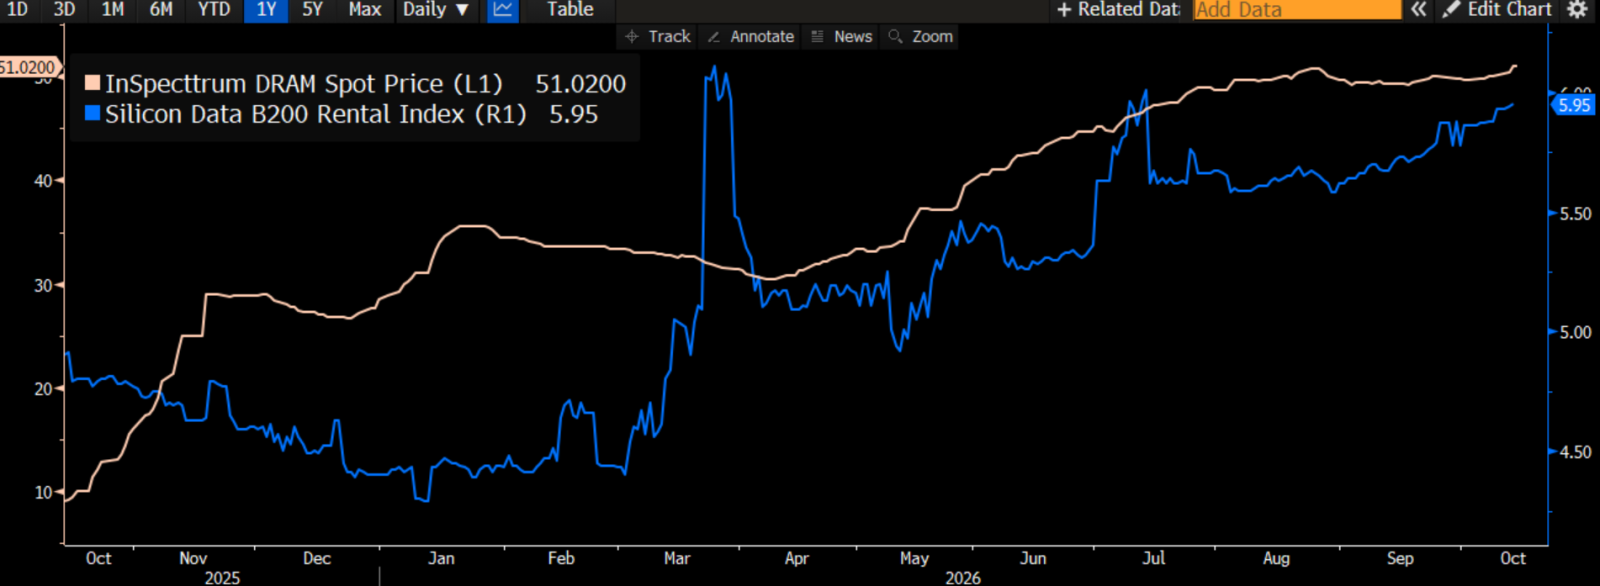
Oysa aşağıdaki gibi, yarı iletkenler piyasasını destekleyen ilgi hala devam ediyor. Aşağıdaki görselde DRAM spot fiyatı açık renk ile, bu tip çiplerin kira endeksi de mavi ile gösterilmiş. Buna göre hem çip fiyatları yüksek seyrediyor hem de kira endeksi. Yani yüksek fiyata rağmen talep yüksek kalmaya devam ediyor. Yine de piyasanın bu çip üreticilerini henüz almak istememesi aslında birçok faktörün birleşmesinin bir sonucu olmalı. Çin konusu bunlardan birisi. Diğeri yapay zeka yatırımlarının geri ödemelerinin gerçekten olup olmayacağı, harcanan paraların batıp batmayacağı konusu. Yüksek faiz ortamı de üzerine tatlandırıcı olarak gelmiş olmalı.
Bu nedenle her ne kadar yarı iletkenlerdeki rüyanın bitmediğine inansak da suya ilk atlayan bufalonun başına ne geldiğini herkes bilir. Bu yüzden sabırla, eller mouse da beklemeye devam ediyoruz.
Amerika Yeni Başlıyor
ABD piyasasında ise durum çok farklı değil. Daha geçen hafta rekor kıran endeksler bugün bir yıkıma dönmüş olabilirler. Ancak bunu sadece Çin düşüncelerine bağlamak doğru olmayacaktır. Sonuçta yüksek hisse değerlemelerinden yüksek faize, yüksek enflasyona, ABD’nin yüksek borçluluğuna, teknoloji şirketlerinin yüksek yatırım harcamalarına, buna dayalı olarak yükselen şirket CDS’lerine kadar birçok klasik makro ekonomik değişkeni satışların biriken nedeni olarak tartışabiliriz. Ama ilginç bir şekilde tetiği çeken Çinli şirketlerin piyasaya getirdikleri tehdit oldu. basit bir risk ateşinde genellikle araya giren hafta sonu piyasayı soğutur ve takip eden hafta piyasa yeniden yükselmeye başlayabilir. Ancak bu seferki durum hafta sonunun araya girmesiyle soğuyacak piyasa reaksiyonunun temel faktörler karşısında sadece bir nefeslenme sağlayabileceği ve orta vadede piyasayı tutmaktan uzak olacağı gerçeğidir. Bu açıdan baktığımızda önemli bir risk, Amerikan endekslerinin zirvelerindeyken bu fiyatlamanın çalışması ve korkunun derinleşmesi halinde endekslerin düşecek çok yerinin olmasıdır.
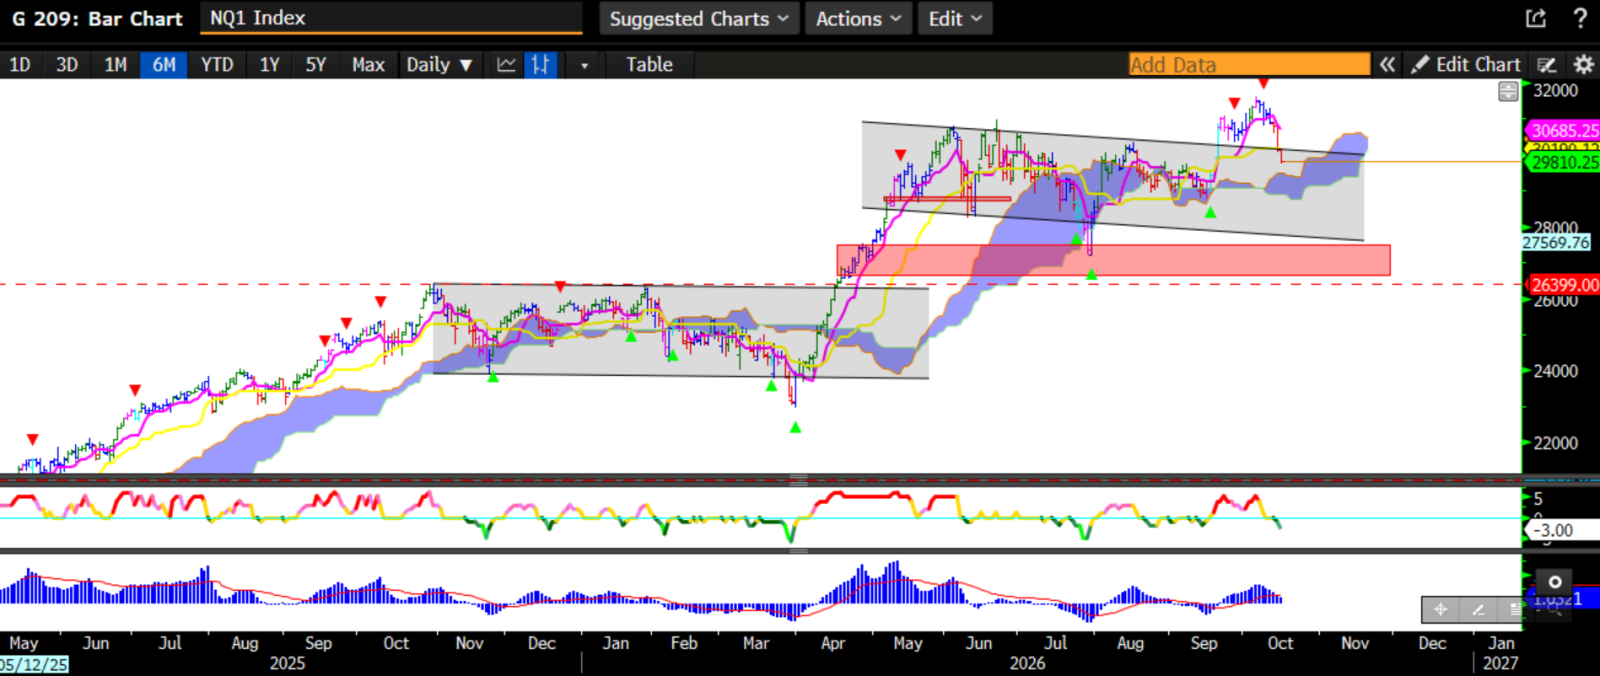
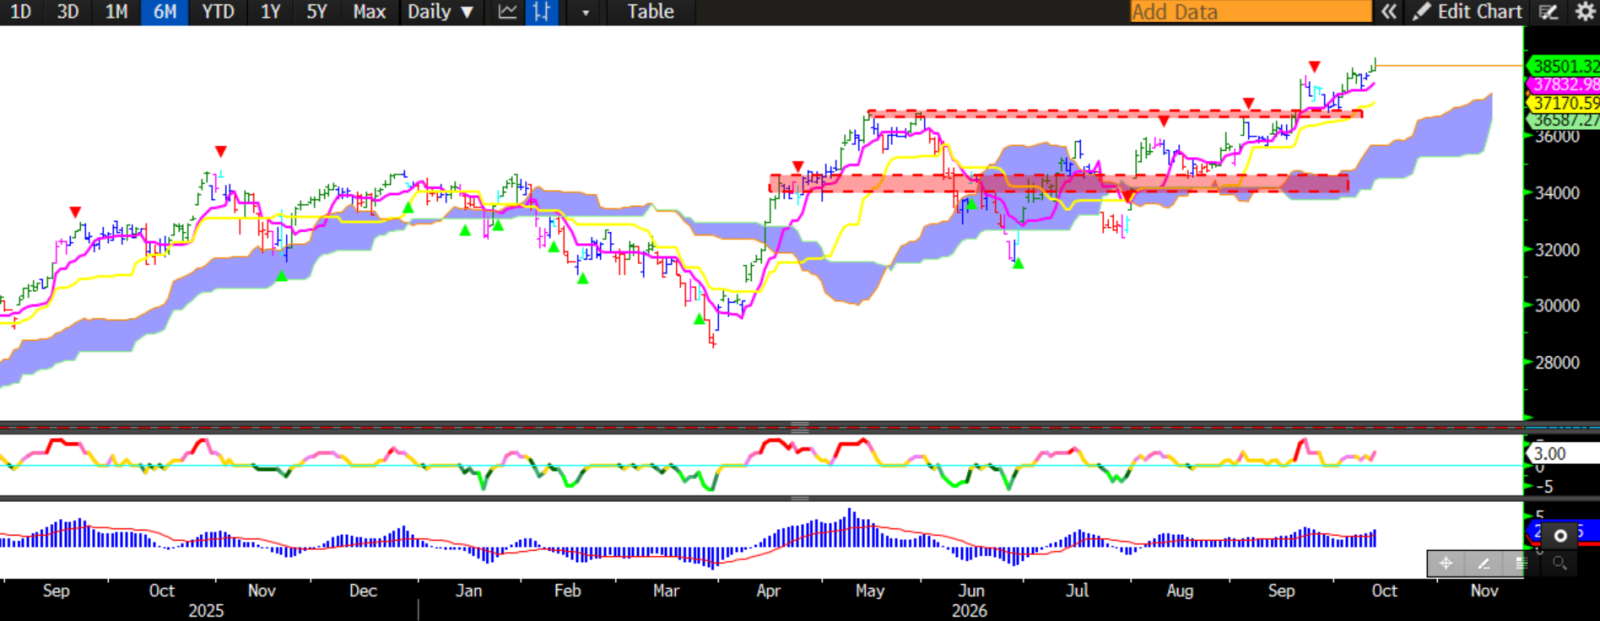
Nasdaq 100 endeksinin vadelisinde grafiği çalıştığımızda Mayıs/Ekim 2026 arasında aktif olarak çalışan negatif eğimli kanala tekrar girdiğini görebiliyoruz. Henüz bu satışın kanalın alt bandı olan 27,600 bölgesine ki burası aynı zamanda kırmızı koridorun başlangıç seviyesidir, gelebileceğini söyleyemeyiz. Ancak riskler aşağı yönlü, indikatörler daha yeni satış bölgesine geçti veya geçmek üzereler. Bu grafikte görülen yardımcı seviyeler boyalı bölgeler olan 29,500 ve 28,700 bölgeleri olabilir.
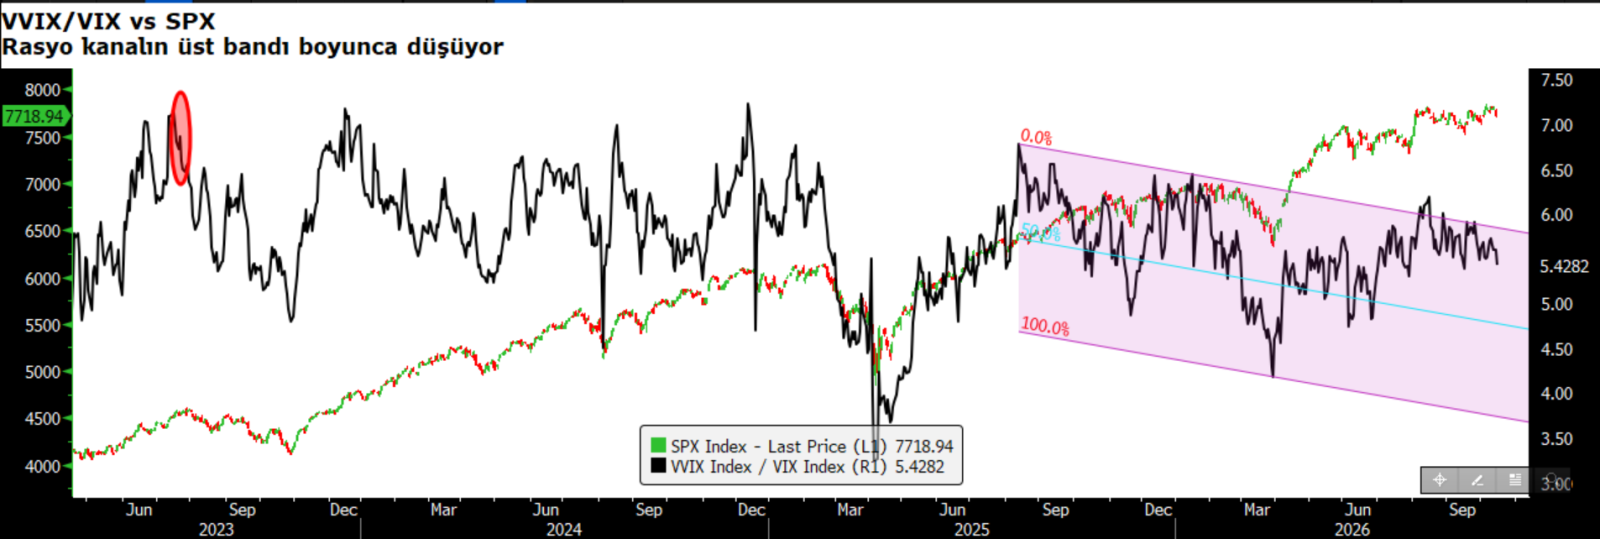
Bu çerçevede daha önce sizlerle paylaştığımız ve oldukça büyük önem verdiğimiz volatilite bazlı grafiğimizi yeniden paylaşıyoruz. Geçtiğimiz günlerde bu grafiği paylaştığımızda SPX endeksinin yeni yüksek yapmasına rağmen siyah çizginin aşağı yönlü kanalın üstüne atamadığını ve bunun endişe verici olduğunu ifade etmiştik. Ne yazık ki endişelerimiz doğru çıktı ve piyasa bir sebep bulup ürkütücü sertlikte bir satışa başladı.
Yukarı devam etmek konusundaki isteksizliğe rağmen aşağıda gördüğünüz Muhteşem 7’li hisselerinin eşit ağırlıkta oluşturdukları endeks rekor tazelemeye devam ediyor. Peki neden?
İlk olarak, geçtiğimiz aylardaki bir söylemimizi hatırlatmak istiyoruz; faizin bu kadar yüksek ama teknolojiye dayalı büyümenin de bu kadar güçlü olduğu bir ortamda yatırımcıların parayı koymak için tercih edecekleri hisse grubu yine teknoloji hisseleri olacaktır ama seçici olacaklardır ve daha çok borcu olmayan, mümkünse nakit varlığı olan şirketleri tercih edeceklerdir demiştik. Bu düşüncemiz hayat buldu ve 7.aydan itibaren MAG7 endeksi S&P 500 endeksini anlamlı ölçüde yendi. Nasdaq 100 endeksi ile karşılaştırdığımızda ise aynı sürede NDX %12.42 artarken MAG7 hisseleri %18.86 kazandırmış. Yani buradaki düşünce son derece verimli çalışmış. Bir süre daha Nasdaq kırılganlığına rağmen MAG 7 hisselerinin göreceli olarak güçlü kalacağına inanıyoruz.
VIX’in Masalına İnanın
Bu görselin haricinde, opsiyon piyasalarındaki volatilite değişimine bakmayı düşündük ve oranın da bize gösterdiği manzara çok farklı değildi. Son haftada piyasa satım opsiyonlarında yoğunlaşmaya başlamıştı ve hedge pozisyonları alıyordu. Henüz opsiyon volatiliteleri arasındaki fark devasa boyutlara gelmiş değil, yani tam anlamıyla put opsiyonlarının dominansında olan bir piyasada değiliz ama bugün ABD piyasası kapandığında büyük ihtimalle oldukça farklı bir resme bakıyor olacağız.
Yukarıda bahsettiğimiz nedenlerden dolayı S&P 500 endeksinin tersine hareket eden SH etfi, Nasdaq endeksinin 3 kaldıraçla tersine hareket eden SQQQ, VIX etfleri olan VXX ve UVXY (1.5X) gibi endekslerdeki zayıflıktan getiri üretecek kıymetlerde pozisyon almak/artırmak içinde bulunduğumuz süreçte makul bir düşünce olabilir.
İşin Başı Tahvil
Endeksler haricinde en önemli gelişmelerden birisi tahvil piyasasında oluyor. Hafta başında %5.35 gibi kritik bir seviyeyi yukarı doğru zorlayan 10Y faizi, dünkü yüksek enflasyonun ardından bugün %5.09 seviyesinde işlem görüyor. Bunu yüksek faiz ortamını destekleyen enflasyon verisine rağmen yapıyor.
Geçen haftaki hazine ihalelerinden zaten piyasanın %5.30 üzerindeki getirileri hem vade primi hem de yüksek borçluluk riskini karşılayacak kadar yüksek bulduğunu görmüştük ve faizde bir geri çekilmeyi destekliyorduk. Hatta bu gelişmelerin öncesinde bile kendi metriklerimizi çalıştırdığımızda yatırım yapılabilirinden çöp seviyedekilere, devlet tahvilinden özel sektör tahviline kadar hepsinin etflerinde yukarı yönlü beklenti taşıyorduk. Bu kıymetler başlangıçta faizin yüksek kalması nedeniyle zayıf kalsalar da son 1 haftada yükselişe geçtiler. Bugün için ise 10Y faizinde öngördüğümüz ilk konsolidasyon bölgesi %5.05/5.00 aralığıdır. Yani tahvil hareketinin duraklayabileceği ilk bölgeye oldukça yakınız.
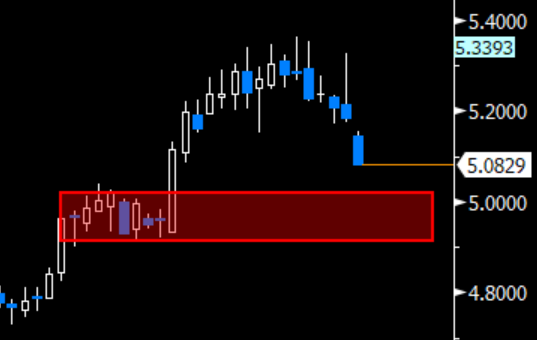
Geniş bir senaryoda düşünürsek aslında bu oluşumun endekslere de uyduğunu öngörebiliriz. Eğer faiz biraz daha geri çekilir ve tahvili alırlarsa bu durum son günlerde olduğu gibi endekslerdeki satışı destekleyecektir. Ama görüleceği üzere büyük bir marj yok. Ardından hem tahvil, hem de endeksler anılan desteklere gelmiş olacaklardır ve bundan sonrasında olası bir yukarı yönlü hareket için imkan doğacaktır.
Altın ve Gümüşçüler de Nasiplensin
Tahvil faizinin düşmesi bu sefer altın ve gümüşü destekliyor. Her ikisi de anlamlı primlerle Amerikan seansına doğru gidiyorlar. Aslına bakarsanız zamanıydı. Altında ilk aşamada 4320/4430 arasındaki koridorun test edilebileceğini düşünüyoruz. Bu aralık ilk önemli konsolidasyon bölgesi ve test edilmesi yukarıdaki endeks ve tahvil grafiklerinde görülen, desteklere olan marjın kat edilmesiyle birlikte altında görülebilecek seviyeler olarak öne çıkıyor. Gümüş ise bir kez daha son zamanların dip seviyesindeki desteğin hemen üzerinden dönüyor ve yukarıdaki 62.50/68.70 arasındaki koridoru hedefliyor. Yani birbirini tamamlama ihtimali olan fiyat reaksiyonlarına bakıyoruz. Bu çerçevede yeni bir tur kıymetli metal rallisini destekliyoruz.
Bakırda Defansı Sıklaştıralım
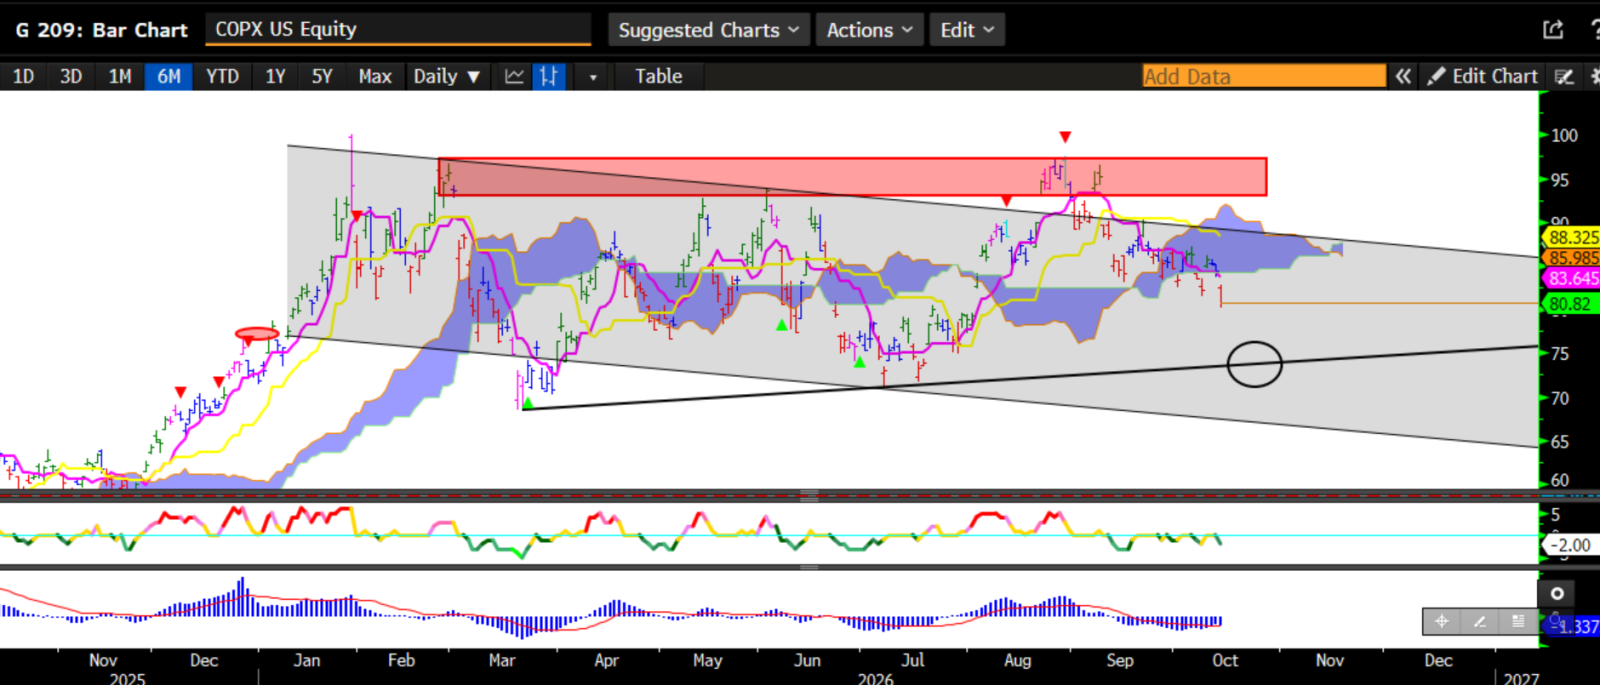
Bakır ise bütün güçlü temel faktörlere rağmen piyasanın odağının başka yere çevrilmesi nedeniyle değer kaybediyor. Bakır için stratejik olarak long beklentimizi bütün gücüyle koruyoruz. Ama taktik olarak 630 cent bölgesine (%4.50) kadar gerileyebileceğini değerlendiriyoruz. Yapay zeka, data merkezi temasının yara alması sonucu bakır hisselerinde satışlar derinleşebilir. Aşağıda görüleceği üzere bakır madencileri COPX hissesi dün sert satıcılıydı ve bugün de öyle çalışması son derece muhtemel. Mart 2026’dan gelen diyagonal desteğe kadar gelebileceğini değerlendiriyoruz. Bu seviyenin test edilmesi halinde piyasanın long pozisyon alternatiflerini değerlendireceğine inanıyoruz. O zamana kadar defansta kalmak, mümkünse pozisyon azaltmak veya hedge amaçlı opsiyon almak makul bir taktik olabilir.
Bugünkü notumuzda en fazla geçen kelime ne yazık ki faiz oldu ama hatırlayacağınız üzere faizin piyasanın bel kemiği olduğunu birçok kez ifade etmiştik. Hatta faizin geri gelmesi halinde oldukça farklı fiyatlamalar göreceğimizi söylemiştik. Şimdi bu fiyatlamalardan birisi paritelerde yaşanıyor. EURUSD, GBPUSD ve USDJPY paritelerinde USD’ye karşı dikkate değer bir güçlenme eğilimi başladı. Daha önceki notlarımızda DXY’de tepe oluşumu, EUR ve GBP’de ise dip oluşumunu gözlemlediğimizi paylaşmıştık. Şimdi bu gözlemlerin meyvesini toplama zamanı.
Yasal Uyarı
Bu içerikte yer alan bilgiler genel nitelikte olup, herhangi bir getiri garantisi veya doğrudan yatırım tavsiyesi niteliği taşımamaktadır. Yatırım kararları kişisel risk ve tercihlere göre verilmelidir. Yatırımcıların, burada yer alan bilgilere dayanarak işlem yapmadan önce kendi araştırmalarını yapmaları ve ilgili verileri doğrulamaları önemle tavsiye edilir. Burada yer alan bilgilere dayanılarak yapılan işlemlerden doğabilecek doğrudan veya dolaylı zararlardan Destek Yatırım Menkul Değerler A.Ş., bağlı kuruluşları, çalışanları ve danışmanları sorumlu tutulamaz.